Bár a hivatalos fizetőeszközünk még jó ideig a forint marad, a lakáshitelpiacon már most is az eurózónában érezhetik magukat azok, akik az államilag támogatott Otthon Start hitellel vásárolnak ingatlant. De mi ennek a valódi ára, és mikor kaphatunk támogatás nélkül is ilyen olcsó hitelt? Nagy Tamás, a Magyar Nemzeti Bank (MNB) Pénzügyi stabilitási és jegybanki eszköztár igazgatóságának vezetője a lakás- és lakáshitelpiacról, a jegybank várakozásairól tartott előadást az ingatlan.com Comferencia 2026 rendezvényén.


Díjmentesen segítünk a fix 3%-os lakáshitel ügyintézésében, a jogosultság felmérésétől egészen az igénylésig – teljesen személyre szabottan. Add meg adataidat, és hamarosan felvesszük veled a kapcsolatot.

Ha ma körülnézünk a lakáspiacon, furcsa kettősséget láthatunk: az ingatlanárak próbálják tartani magukat, miközben a vevők egy része európai szinten is irigylésre méltó kamatozású hitelhez jut. Nagy Tamás rámutatott: az állami támogatások, különösen az Otthon Start dominálják a piacot, de beszélt a kockázatairól és a program hatásairól is.
A 4 százalék alatti kamat illúziója
Az MNB szakértője a lakáshitel kamatok kapcsán így összegezte a helyzetet: az Otthon Start gyakorlatilag bevezette az eurót a hazai lakáshitelpiacon. Hogyan lehetséges ez? Úgy, hogy az Otthon Startban elérhető legfeljebb 3 százalékos kamattal az ügyfelek által fizetett átlagos kamat is 4 százalék alá süllyedt, ami megegyezik a jelenlegi eurózónás hitelkamatokkal.
Fontos azonban látni, hogy ez nem teljesen valós piaci folyamat eredménye. Az átlagos ügyleti kamat valójában 7 százalék körüli, a kettő közötti jelentős különbséget pedig az állam fizeti ki kamattámogatás formájában.
- Ez a teher idén mintegy 80 milliárd forintjába kerül a költségvetésnek.
- Jövőre pedig már 140 milliárd forintra rúg ez az összeg.
Nagy Tamás rávilágított: ha egy sikeres gazdasági és így kamatkonvergenciával csatlakoznánk az eurózónához, ez a kamatszint állami támogatás nélkül, piaci alapon is elérhető lenne.
Kiket is támogatunk valójában?
Az állami otthonteremtési programok (Otthon Start, CSOK Plusz) alapjaiban határozták meg a piacot és a lakásvásárlás elérhetőségét. Megfelelő kínálati alkalmazkodás hiányában ugyanakkor hozzájárultak a lakáspiaci áremelkedéshez és túlértékeltséghez. Pozitív hatásként elmondható, hogy jelentősen nőtt a fiatalabb és az elsőlakás-vásárlók aránya, valamint főleg vidéken érdemben tudta segíteni a hitelre történő lakásvásárlást a fizetésekhez mérten.
Bár a lakás- és lakáshitelpiac az Otthon Start Program tavaly szeptemberi bevezetésekor sem volt inaktív, a támogatás hatására a havi hitelfolyósítások megduplázódtak. Ma már ott tartunk, hogy a kihelyezett lakáshitelek 80 százaléka kamattámogatott.
De kik veszik fel ezeket az olcsó hiteleket? A jegybanki adatok szerint
- a támogatott hitelek 67 százalékát a legfelső jövedelmi ötödbe tartozók igénylik.
- ha az új építésű lakásokat nézzük, ez az arány 72 százalék.
Az állami támogatás egy része tehát azokhoz a magas jövedelműekhez áramlik, akik vélhetően enélkül is képesek lettek volna megoldani a lakhatásukat, hitelfelvételük ugyanakkor teljesen racionális volt. Ez célzottság szempontjából a program átgondolása lehet szükséges, viszont a jegybank és a bankok oldaláról a végig fix hitelek és az alacsonyabb törlesztőrészletek mérséklik a kihelyezett hitelek kockázatát. Egy magasabb fizetéssel rendelkező adósnak általánosan kevésbé lehet megterhelő a törlesztés, mint azoknak, akik alacsonyabb jövedelemmel rendelkeznek, ráadásul kifeszítik a havi törlesztőket a fizetésükhöz mérten.
Egyébként az MNB azt látja, hogy a törlesztőrészletek a fizetésekhez képest (JTM) még egészséges szinten vannak. Az önerő tekintetében azonban érdemi csökkenés volt megfigyelhető az új hitelkihelyezéseknél.
Túlértékelt ingatlanok, alacsonyabb önerő
Az Otthon Start által felpörgetett és előrehozott kereslet az elmúlt hónapokban az érdemi lassulás jeleit mutatja. Szeptemberben országosan és Budapesten is 20-30 százalékkal csökkent a lakásvásárlási tranzakciók száma az egy évvel korábbihoz képest. Ennek több oka is azonosítható: a már jelzett túlértékeltség mellett a megfelelő, piacképes ingatlanok, valamint a programra jogosult új kínálat hiánya is szerepet játszik. Az elmúlt egy évben szerkezetében is megváltozott kereslet, vagyis annak jelentős részét az Otthon Startos vásárlók adják, a befektetők egyre inkább kiszállnak.
Az MNB szerint a hazai lakáspiac körülbelül 15 százalékos túlértékeltséget mutat. Ez a bankoknak is kockázatot jelent, hiszen egy túlértékelt ingatlant sokkal kockázatosabb hitelezni a fedezetérték potenciális leértékelődése miatt. A bankok emiatt gyorsan kockázatkerülőbbé és szigorúbbá válhatnak.
Az átlagos lakáshitelösszeg 1 év alatt 22 millió forintról 29 millióra emelkedett, miközben a futamidő is nőtt: 21 évről 23 évre. Van ugyanakkor egy lassulás a hitelezésben, de ezt még kevésbé látni, miután a korábbi évekhez képest érdemben magasabb a hitel segítségével lakást vásárlók aránya. Ezzel együtt az Otthon Start - egyébként továbbra is magas - új folyósításaiban is a mérséklődés egyértelmű jelei látszódnak.
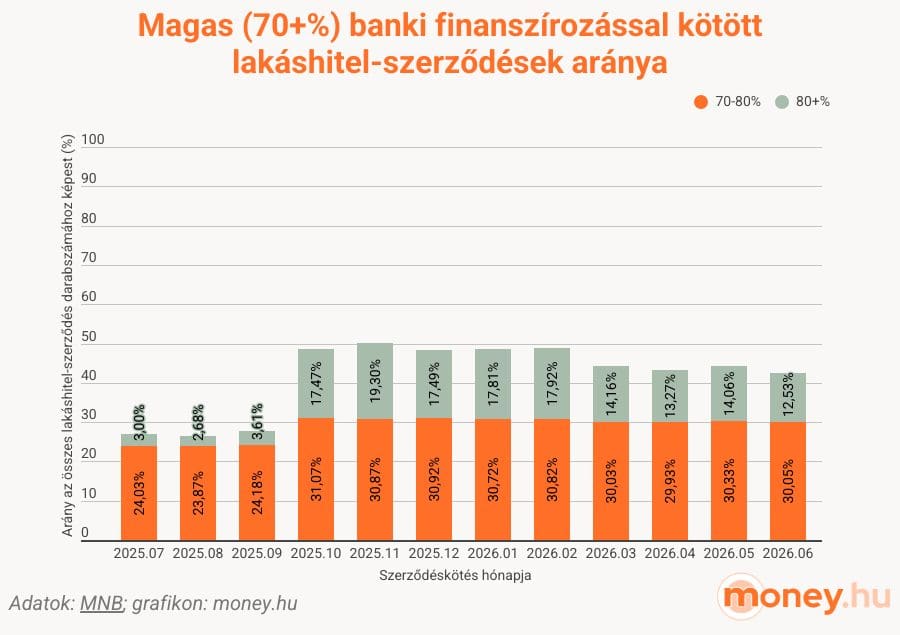
Bár a jegybanki adósságfék-szabályok megengedik a 20 százalékos főszabálytól eltérő, 10 százalékos önerővel való hitelfelvételt is az első lakásvásárlók esetében, kockázatokat rejt magában az a trend, hogy az ügyfelek egyre kevesebb önerővel, a 80 százalékos hitelfedezeti (HFM) határt közelítve adósodnak el.
A szoros nyomonkövetés mindenképp indokolt, ha ez a trend folytatódik, a jegybank kész a szabályokon módosítani.
Építőipar, bérlakáspiac
Érdekes a helyzet az új építésű lakások piacán is. A lakásállomány éves megújulási rátája évek óta nálunk, Magyarországon a legalacsonyabb, 0,25%-os. Ez azt jelenti, hogy 400 év kellene az összes hazai lakás megújításához.
A fix 3%-os lakáshitel némileg segítette az új építésű lakások számának növekedését. A fejlesztők kínálatbővítéssel reagáltak a tavalyi megújuló lakáspiaci keresletre, de ez most megtorpanni látszik.
Budapesten 1,8-1,9 millió forint most az átlagos négyzetméterár (ez már az Otthon Start jogszabályi 1,5 milliós négyzetméterár-korlátjának nem is felel meg), és a fejlesztéseken belül még szabad lakások száma 40 százalékos éves emelkedéssel megközelíti a 10 ezret.
A mostanában kiadott építési engedélyek alapján elkészülő lakások 2028-2029-ben jelenhetnek meg a lakáspiacon.
A bérleti hozamok alacsonyak (4-5,5%), jelen hozamkörnyezetben a bérlakásszektor kialakulását is hátráltatják. Ugyanakkor megfizethető bérlakásszektorra volna szükség annak pozitív hatásaival a versenyképességre (társadalmi mobilitás, életkezdés), a lakhatás elérhetőségére, az építőipari megrendelésekre, és a befektetői tőkevonzásra (jó példa erre Lengyelország és Csehország).