Egy államtitkár szerint néhány éven belül feleslegessé válhat a 3%-os Otthon Start lakáshitel, mert ha bevezetik itthon az eurót, akkor szerinte a nem támogatott, azaz piaci hitelek kamata is 3 százalékra fog csökkenni. De tényleg 3% a lakáshitelek kamata Otthon Start nélkül is az EU-ban? Utánajártunk.


Add meg elérhetőségedet, és 1-2 munkanapon belül:
- Teljesen díjmentesen konzultálhatsz bankfüggetlen szakértőnkkel
- Megismerheted az egyedi kedvezményeket, amiket a bankfiókban nem ajánlanak
- Időt és akár milliókat spórolhatsz a banki ajánlatok személyre szabott előszűrésének köszönhetően

Barabás Gyula államháztartásért és gazdaságpolitikáért felelős államtitkár a Közgazdász-vándorgyűlésen beszélt arról, hogy a 3 százalékos kamatozású Otthon Start hitelhez hasonló támogatott konstrukciókra csak amiatt van szükség, mert a magyar piaci kamatok ennél lényegesen magasabbak. Az euró bevezetésétől viszont többek között a magyarországi kamatszint tartós csökkenését várják, és a támogatott hitelek helyett olyan kamatkörnyezetet szeretnének teremteni, amelyben állami segítség nélkül is olcsóbban finanszírozható például egy lakásvásárlás.
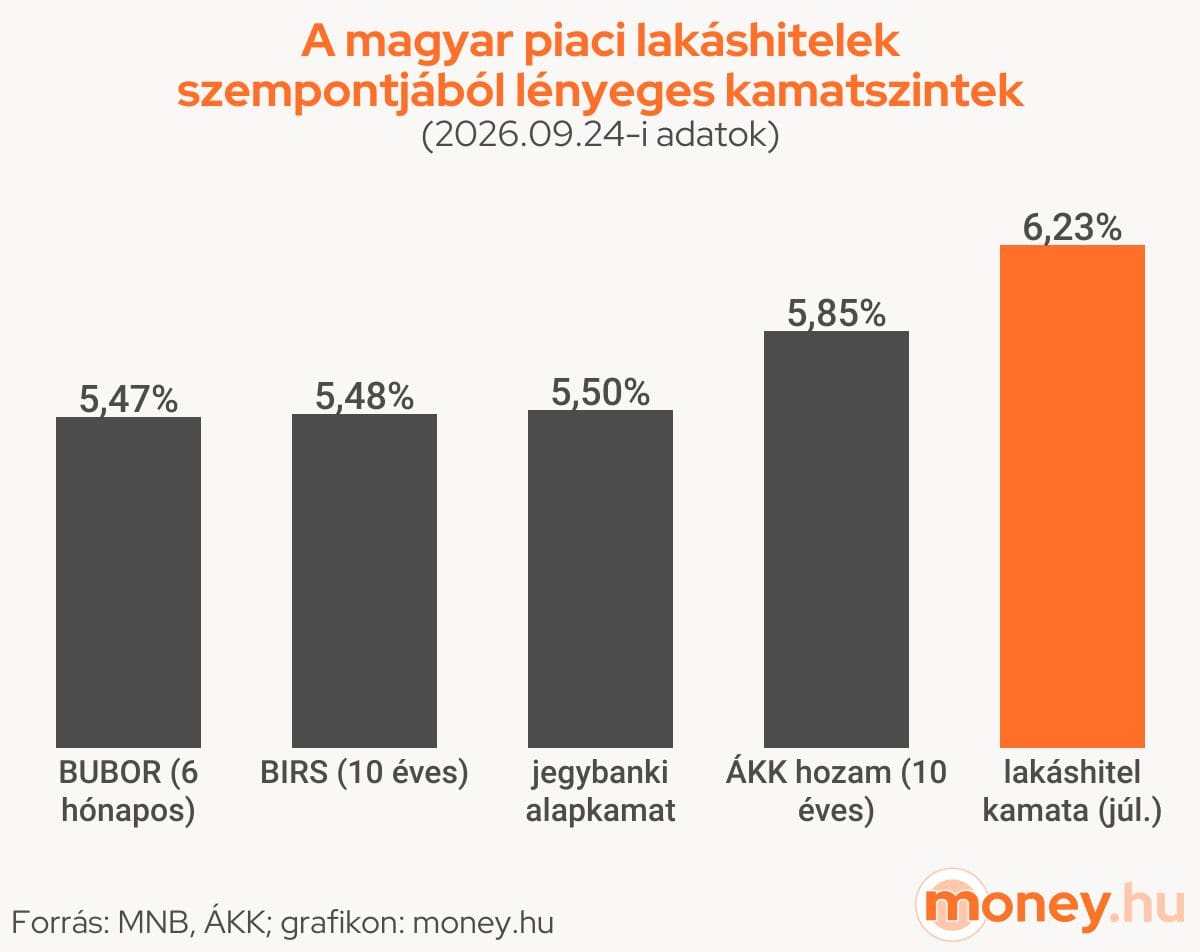
A money.hu lakáshitel-kalkulátora szerint a legalább 10 éves kamatperiódusú piaci lakáshitelek között a cikk írásakor a legolcsóbb kamat 5,99%, a hozzá tartozó THM (a hitel teljes költsége) 6,25%. A legdrágább hitelajánlat kamata 6,95%, a THM 7,32%. Hitelközvetítőn keresztül egyedi, akár 5,59–5,75% kamat (akár 5,68–6,07% THM) is elérhető nálunk, de most maradjunk a hivatalos banki kamatoknál. Az MNB 2026. júliusi adata szerint az átlagkamat 6,23%, a THM 6,52% volt 5–10 éves kamatfixálás esetén. Az összes lakáshitel kamatának átlaga 7,40% (THM: 7,54%).
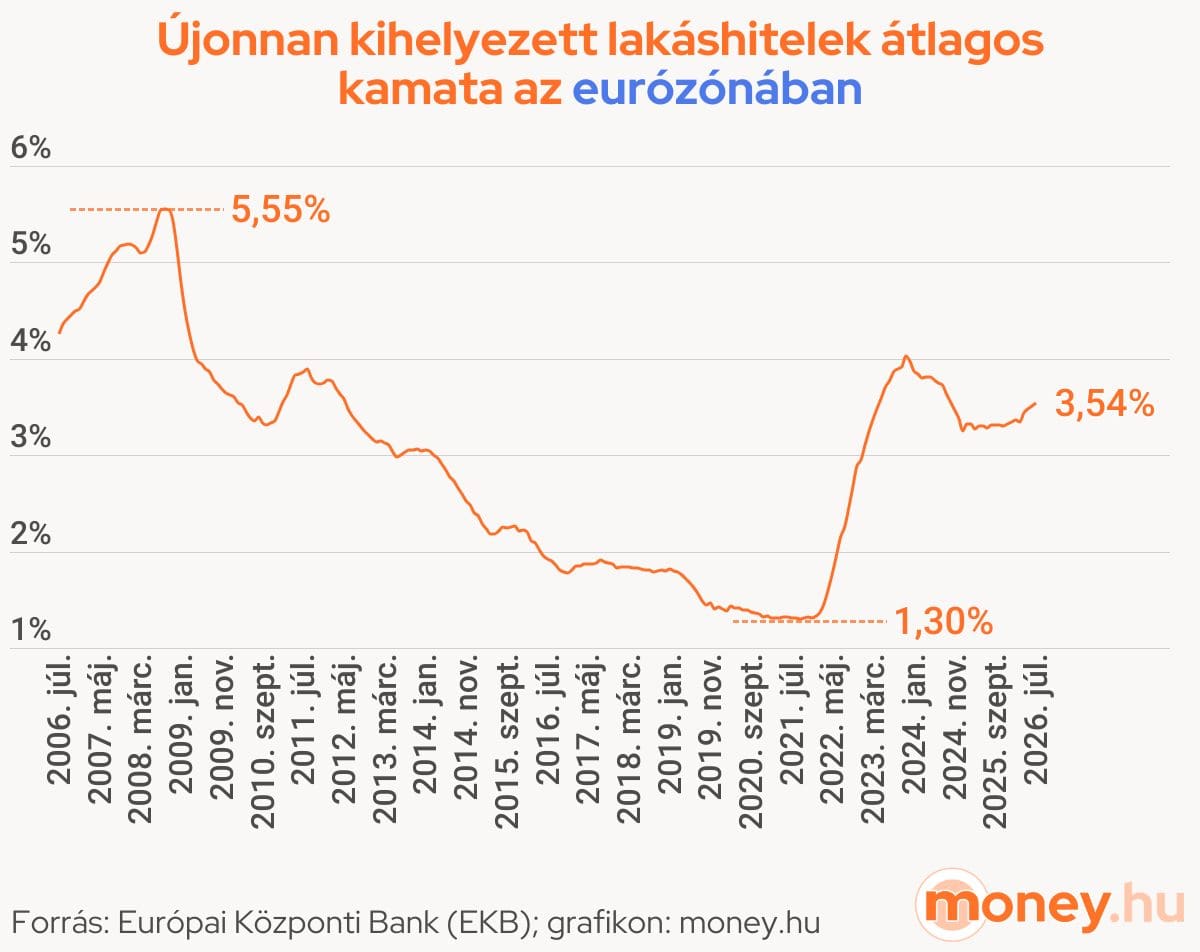
Ehhez képest az Európai Központi Bank (EKB/ECB) szerint 2026. júliusban az újonnan kihelyezett lakáshitelek átlagos kamata 3,54 százalék volt az eurózónában, vagyis az eurót használó országokban (ebben értelemszerűen Magyarország nincs benne). Igaz, ez egy súlyozott átlag, amiben a nagyobb hitelpiacok (pl. Németország, Franciaország) nagyobb súllyal jelennek meg, de az látszik, hogy az euróövezetben a kamatok tényleg nincsenek messze a 3%-tól. Sőt az elmúlt 20 évben sem jártak olyan magasan, mint most nálunk (7,40%): a világválság után 5,55%-os szinten tetőzött az átlag. 2013 júniusa és 2023 januárja között pedig végig 3% alatt járt, egészen 1,3%-ig csökkenve.
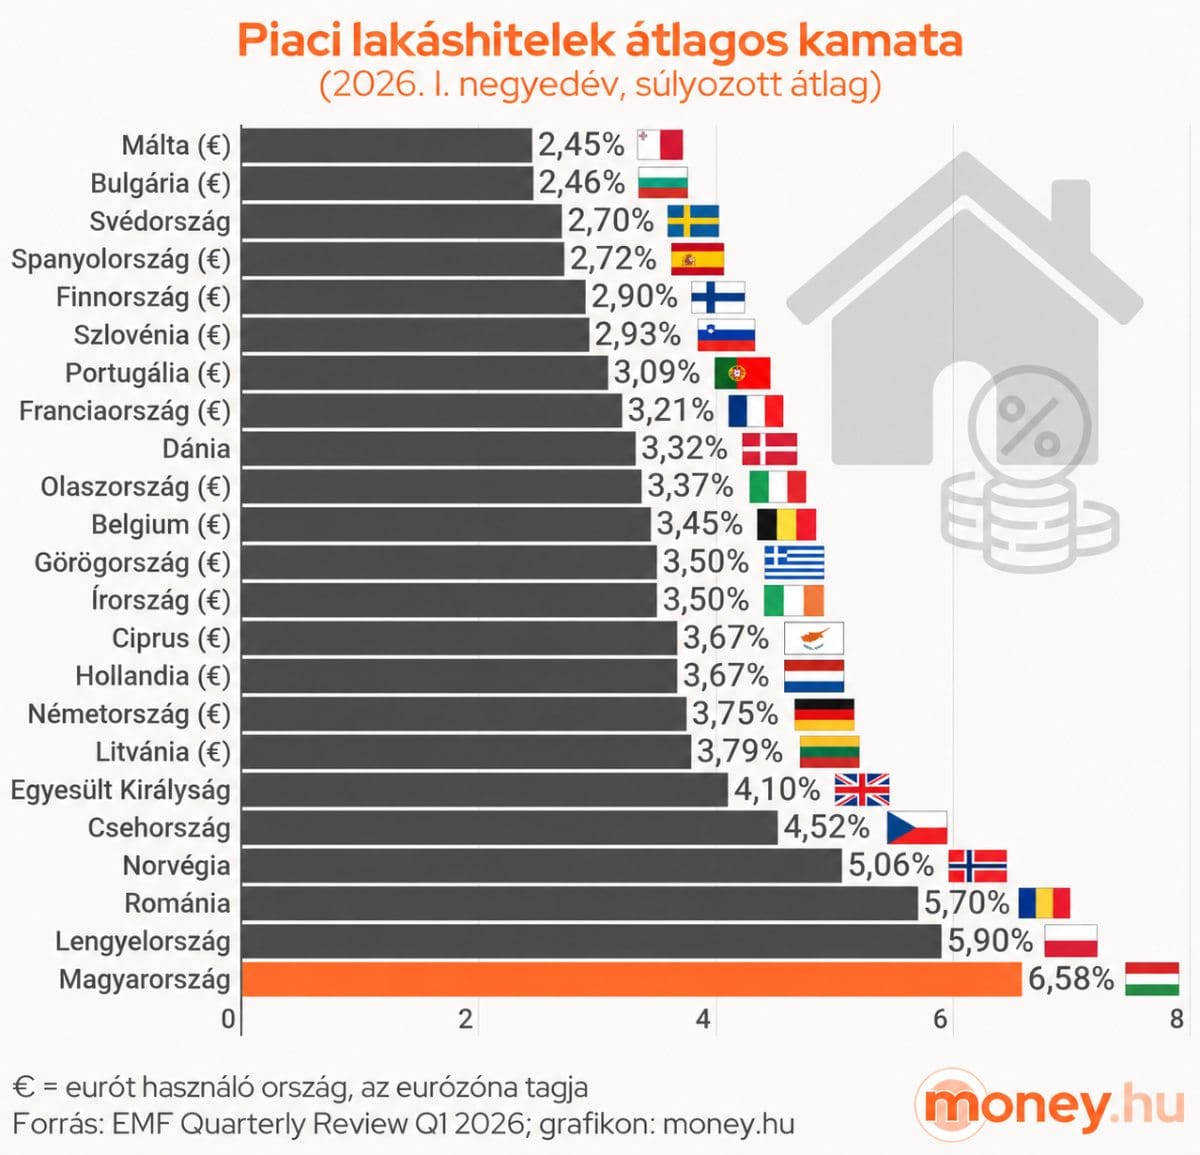
Az átlag torzíthat, ezért nézzük meg országonként is, hogy milyen kamattal lehet lakáshitelhez jutni. Ehhez az EMF (European Mortgage Federation), vagyis az Európai Jelzálogszövetség adataihoz fordultunk, ami az EU-s lakáshitelpiac legnagyobb szakmai szervezete. Negyedévente adnak ki átfogó jelentést, ami nemcsak az eurózónát, hanem szinte az összes EU-tagállamot (köztük Magyarországot, Lengyelországot) is lefedi. A legfrissebb, július 16-án kiadott jelentésük 2026 első negyedévére vonatkozik:
| ország | piaci jelzáloghitelek kamata (súlyozott átlag) | 5–10 éves kamatperiódusú jelzáloghitelek kamata | 10 éves vagy hosszabb kamatperiódusú jelzáloghitelek kamata |
|---|---|---|---|
| Málta (€) | 2,45% | ||
| Bulgária (€) | 2,46% | 2,53% | 2,51% |
| Svédország | 2,70% | 3,36% | |
| Spanyolország (€) | 2,72% | 3,79% | 2,54% |
| Finnország (€) | 2,90% | ||
| Szlovénia (€) | 2,93% | 3,01% | 2,91% |
| Portugália (€) | 3,09% | ||
| Franciaország (€) | 3,21% | 2,33% | 3,09% |
| Dánia | 3,32% | 3,63% | 4,70% |
| Olaszország (€) | 3,37% | 3,43% | |
| Belgium (€) | 3,45% | 3,25% | 3,34% |
| Görögország (€) | 3,50% | 4,05% | 3,07% |
| Írország (€) | 3,50% | ||
| Ciprus (€) | 3,67% | 3,49% | |
| Hollandia (€) | 3,67% | 3,67% | 3,25% |
| Németország (€) | 3,75% | 3,60% | 3,79% |
| Litvánia (€) | 3,79% | ||
| Egyesült Királyság | 4,10% | 4,11% | |
| Csehország | 4,52% | ||
| Norvégia | 5,06% | 4,48% | 3,57% |
| Románia | 5,70% | 5,01% | 6,21% |
| Lengyelország | 5,90% | ||
| Magyarország | 6,58% | 6,58% | 7,07% |
€ = eurót használó ország, az eurózóna tagja
Forrás: EMF Quarterly Review Q1 2026 (július 16.)
A 23 európai ország közül Magyarországon a legmagasabb a lakáshitelek kamata, akár a teljes palettát nézzük (6,58%), akár az 5–10 évre (6,58%), akár a 10 évre vagy annál hosszabb időre fixált (7,07%) kamatokat vesszük számításba.
A vizsgált európai országoknál az átlagos lakáshitel-kamat 3,75%, a medián 3,50%. A legkisebb átlagos érték 2,45%.
Vagyis azt nem lehet mondani, hogy mindenhol 3%-os a kamat, de valóban sok olyan európai ország van, ahol ennek a közelében vagy ez alatt jár. És az is látszik, hogy a magyar szintnél mindenhol olcsóbban adnak lakáshitelt a vizsgált országok közül.
Tényleg az eurón múlik az olcsó lakáshitel?
Nem mindegyik EU-s ország a listában: Norvégia nem tagja az Európai Uniónak (de az Európai Gazdasági Térségnek / EGT-nek igen), és a Brexit óta az Egyesült Királyság sem része az EU-nak. Ezekben az országokban nem euróval fizetnek, ahogy Svédország, Dánia, Csehország, Románia, Lengyelország és Magyarország is saját nemzeti valutát használ.
Svédországot és Dániát leszámítva az látszik, hogy ahol nem eurót használnak, ott az átlagnál magasabb a hitelkamat is.
Ez azonban nem magyarázza meg az euróövezeti országok közti különbséget, vagy hogy Svédországban és Dániában miért olcsóbb a lakáshitel az átlagnál, miközben nem is euróval fizetnek. Az eltérésnek több oka lehet. Az egyik, hogy az eurózóna országaiban nem azonosak a végrehajtási jogszabályok (pl. mennyire könnyű vagy nehéz behajtani a tartozást), így más és más a nemfizetés kockázata, amit a bankok beáraznak. Nem mindegy az sem, hogy mennyire élénk a verseny, és hány bank harcol az ügyfelekért az adott országban.
Attól még, hogy a deviza közös, a tagállamok gazdasági stabilitása is eltérő. A hitelminősítők más kockázati besorolást adnak egy-egy országnak, így a bankok is drágábban juthatnak extra forráshoz a nemzetközi piacon. Azon túl, hogy az euró egy erősebb és stabilabb valuta, mint a forint, az euró bevezetéséhez szükséges maastrichti kritériumok teljesítésével a magyar gazdaság is erősebb lesz, mivel ehhez tartósan alacsony inflációra, kisebb államháztartási hiányra és államadósságra, valamint alacsonyabb hosszú lejáratú kamatszintekre van szükség a mostaninál. Ezek az eurótól függetlenül javítják az ország kockázati megítélését.
Az országok közötti eltérés oka lehet még, hogy a helyi törvények magasabb önerőt követelhetnek meg, ami csökkenti a bankok kockázatát, és ez alacsonyabb kamatot tesz lehetővé. Cserébe nehezebb is hitelhez jutni. Ugyanígy a gyakran változó hitelkamatok a bank számára olcsóbbak, a másik oldalról viszont ez növeli a lakosság eladósodottságának a kockázatát, hiszen a törlesztőrészletek váratlanul többszörösére drágulhatnak. Nem véletlen, hogy Magyarországon a lakáshitelek többségének a kamatszintje 10-20 évre fixált. De Bulgária esetében ez sem ad magyarázatot, mivel ott a hosszabb kamatperiódusú hitelek kamata is alacsony, vagy Franciaországban, ahol jellemzően hosszú időre fixálják a kamatokat.
A legfontosabb mégis az, hogy az irányadó kamatot ki diktálja. Az eurós és nem eurós országok között a legnagyobb különbség, hogy előbbiek esetében az Európai Központi Bank (EKB) kamata az irányadó, míg utóbbiak esetében a nemzeti jegybankok döntenek az alapkamatról, és ez nagyban befolyásolja többek között a lakáshitelek kamatát is.
Ha részleteiben is érdekel, hogyan hat a jegybanki alapkamat a lakáshiteled kamatára, és mi fog változni, ha az MNB helyett az EKB alapkamatához fog igazodni az ország, akkor olvass tovább!
Mitől függ, hogy mennyi a lakáshitel kamata?
Röviden: a lakáshitel kamata elsősorban attól függ, hogy a bank milyen költséggel jut pénzhez, és ez a költség a piac törvényszerűségei miatt nem tud nagyban eltérni a jegybanki alapkamattól. Hogy te végül mennyiért jutsz lakáshitelhez, azt ezen kívül a bank saját költségei, kockázatai és árazása is befolyásolják.
A hitel költsége (kamata) leginkább azon múlik, hogy a bank mennyiért jut hozzá a pénzhez. A bankok a pénzük nagy részét rövid távú forrásokból, vagyis ügyfelek bankbetéteiből és rövid bankközi hitelekből tartják fenn. A hitelintézetek napi szinten adnak egymásnak kölcsön. Így kezelik azt, amikor az egyik banknál átmeneti pénzbőség, a másiknál pénzhiány alakul ki (mert mondjuk sokan vettek fel hitelt vagy utaltak külföldre). Ezeknek az egy évnél nem hosszabb bankközi kölcsönöknek az átlagkamatát mutatja meg a BUBOR (Budapesti Bankközi Forint Hitelkamatláb).
Mivel a bankok a Magyar Nemzeti Banktól (MNB) is vehetnek fel kölcsönt, így a jegybank kamatszintje irányadóként szolgál: ha ekkora kamatért hitelhez lehet jutni, miért fizetne érte bárki többet? Vagyis a BUBOR a jegybanki alapkamat körül mozog.
Igen ám, de Magyarországon a lakáshitelek többségének a kamatszintje 10-20 évre fixált. Ahogy megállapítottuk, a bank jórészt rövid távú forrásokból gazdálkodik, így bizony kockázat, hogy miközben odaadja neked a hitelt 6%-os kamattal, a futamidő során a kamatszintek felmennek mondjuk 10%-ra, és ezzel veszteségessé válik neki az ügylet.
A bank számára a legjobb az lenne, ha számára is fix és kiszámítható lenne a kamatszint. Ezért a változó 6 hónapos BUBOR-t becseréli (swap) egy 10-20 éves fix kamatra egy befektetőnél (nyugdíjalap, biztosító stb.). Értsd: megállapodnak, hogy a befektető a hathavonta változó BUBOR kamatát fizeti ki a banknak, a bank pedig fix kamatot ad cserébe. És a BUBOR értéke min múlik? A jegybankon, tehát az MNB által meghatározott alapkamaton.
Hogy ezek a pénzek mekkora kamaton cserélnek gazdát, azt a BIRS (Budapesti Kamatswap Ügyletek) mutatja meg. Ebbe a kamatba beárazzák azt a várakozást is azok, akik a bankkal cserélnek, hogy 10-20 éves távon szerintük hogyan fog változni a jegybanki alapkamat, mivelhogy ezen múlik majd, hogy mennyit kell visszafizetniük a banknak.
A lényeg tehát, hogy a lakáshiteled végső kamata így fog alakulni:
lakáshitel kamata = banki forrásköltség (BIRS) + kamatfelár (árrés)
Hogyan változik majd ez, ha bevezetjük az eurót?
Ha csatlakozunk az eurózónához, a hitelezés logikája akkor is ugyanez marad, ám a Magyar Nemzeti Bank (MNB) önálló mozgástere megszűnik e téren, és az Európai Központi Bank (EKB) irányadó kamata válik a hivatalos alapkamattá. Míg a magyar alapkamat 5,50%, addig az eurózóna irányadó kamata 2,65%, ami jelentős különbség, márpedig láttuk, hogy az alapkamat közvetetten a lakáshitelek kamatát is befolyásolja.
Továbbá a 6 havi BUBOR helyét a 6 havi Euribor venné át, ami jelenleg 3,63% a BUBOR 5,47%-ával szemben. A 10 éves BIRS helyére a 10 éves Euro Swap kerülne, aminek a kamata 3,30% körül mozog éppen, míg a magyar BIRS tízéves értéke 5,48%.
A banki forrásköltségek tehát mindenképp csökkennének, a kérdés csak az, hogy erre mekkora kamatfelárat tennének. Az eurózónában a bankok általában magasabb árréssel dolgoznak, de a sokkal alacsonyabb bázis miatt a lakossági ügyfelek így is jóval olcsóbb hitelekhez juthatnak hozzá.
Az államkötvények hozama most kevésbé meghatározó a lakáshitelekre nézve
A lakáshitelek kamatára klasszikusan az államkötvények hozama is hatással van. A mögöttes logika egyszerű: ha a magyar állam a 10 éves államkötvényére 6% kamatot fizet, akkor egy magyar bank nem bocsáthat ki 5%-os kamattal egy 10 éves kötvényt. A befektetők azt mondanák: miért adnám oda a pénzem a kockázatosabb banknak 5%-ért, ha a biztonságosabb államnak is adhatom 6%-ért? Ezért az állam által fizetett kamat (az állampapírhozam) egyfajta kamatminimumként működik. Csakhogy ez most épp máshogy van itthon.
A 10 éves államkötvény referenciahozama (10 éves ÁKK hozam) a 10 éves BIRS-kamat felett jár, pedig ennek pont fordítva kellene lennie a logika szerint. Ennek több oka is lehet, de talán a legfontosabb az, hogy magas az állami kötvénykínálat: a magyar államnak sok pénzre van szüksége a költségvetési hiány és az államadósság miatt, és a piac csak magasabb hozamok (kamatok) mellett hajlandó kölcsönadni. A kereskedelmi bankoknak nincs szükségük ekkora volumenű hosszú távú forrásra, így a BIRS-kamatok alacsonyabban tudnak maradni.