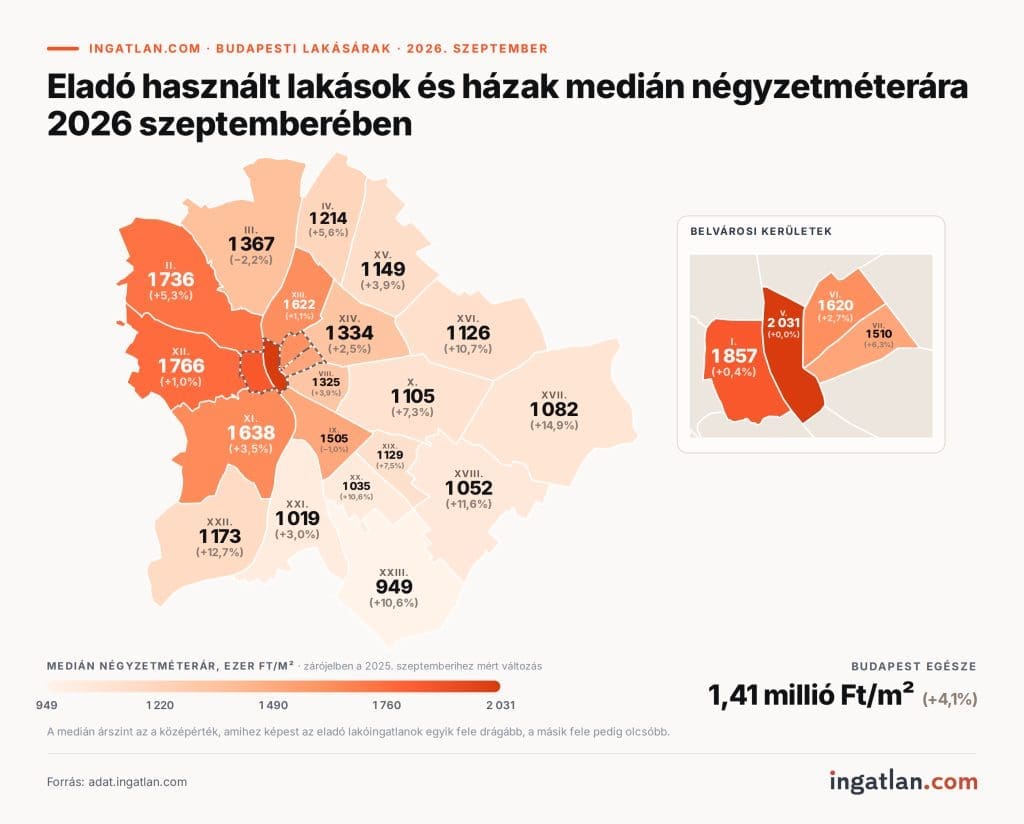
Az Otthon Start fix 3 százalékos lakáshitel nem minden kiszemelt otthonra jelent megoldást. Budapesten például több kerületben már a használt lakások medián négyzetméterára is meghaladja a program1,5 millió forintos korlátját. Ha nem akarsz kompromisszumot kötni az ingatlan kiválasztásában, a piaci hiteleknél is érdemes körülnézed. Az Erste Bank például 2026. december 31-ig, meghatározott keretösszeg erejéig 5,8-ról 5,6 százalékra mérsékelte a legalacsonyabb elérhető egyedi kamatot. A támogatott konstrukció által kiélezett banki verseny a piaci lakáshiteleknél is kedvezőbb egyedi ajánlatokat hozhat számodra.


Add meg elérhetőségedet, és 1-2 munkanapon belül:
- Teljesen díjmentesen konzultálhatsz bankfüggetlen szakértőnkkel
- Megismerheted az egyedi kedvezményeket, amiket a bankfiókban nem ajánlanak
- Időt és akár milliókat spórolhatsz a banki ajánlatok személyre szabott előszűrésének köszönhetően

„Az Otthon Start megjelenése alapvetően átírta a lakáshitelpiacot, de nem mindenki tud vagy akar az államilag támogatott hitel feltételeihez igazodni. Lehet olyan élethelyzet, amikor a vevő számára fontosabb a kiszemelt ingatlan lokációja, állapota vagy adottsága, mint hogy mindenáron beleférjen a program kereteibe. Ilyenkor a piaci hitel sem feltétlenül jelent rossz finanszírozást – különösen akkor, ha az ügyfél megfelelő jövedelemmel, önerővel és hitelösszeggel egyedi banki kamatot tud elérni”
– mondta Garam Dániel, money.hu hitelszakértője.
Budapesti ingatlanok a négyzetméterár-plafon alatt és felett
Az ingatlan.com friss adatai szerint augusztusban Budapesten 1,41 millió forint volt az eladó használt lakóingatlanok kínálati medián négyzetméterára. Ez önmagában még éppen a programban meghatározott 1,5 millió forintos négyzetméterár-plafon alatt van, kerületenként azonban jelentős különbségek vannak.
- Az I., II., XII. és V. kerületben 1,77–2,03 millió forint között alakult a medián négyzetméterár.
- A XIII. kerületben 1,62, a XI. kerületben pedig 1,64 millió forint körüli árszint volt jellemző.
Az új építésű lakásoknál még nagyobb a különbség: az ingatlan.com július végi adatai szerint a budapesti új lakások medián négyzetméterára már közel 1,7 millió forint volt. A kínálat közben egy év alatt 46 százalékkal bővült, vagyis egyre több új építésű ingatlan közül válogathatnak a vevők. Vannak persze olyan városrészek is, ahol jóval 1,5 millió forint alatt marad az árszint. Így az Otthon Start feltételeinek megfelelő új lakások megtalálása nem mindenhol jelent ugyanakkora kihívást.
A piaci lakáshiteleket is helyzetbe hozza az Otthon Startos banki verseny
Miközben a piaci lakáshitelek átlagos kamatszintje nyár végére 6–6,5 százalék környékére mérséklődött, a bankok egyedi árazással ennél kedvezőbb ajánlatokkal is versenyeznek az ügyfelekért.
Az Erste például a legalacsonyabb elérhető egyedi kamatküszöbét 5,8 százalékról 5,6 százalékra csökkentette.
- A kedvezmény ugyanakkor nem általánosan elérhető: legalább 30 millió forintos új jelzáloghitel-kitettség, 10 éves kamatperiódus és további banki vagy pénzügyi szolgáltatásokhoz kapcsolódó vállalások szükségesek hozzá.
A konstrukció azt is mutatja, hogy az Otthon Start által kiélezett versenyben a bankok nemcsak a támogatott hitelt kereső ügyfeleket, hanem a piaci lakáshitelt választókat is igyekeznek kedvezőbb árazással megnyerni. A megfelelő ügyfélprofil és hitelösszeg ezért a piaci finanszírozásnál is több tíz bázispontos különbséget jelenthet.
„Egy hitelnél nem szabad kizárólag a kamat alapján dönteni. A kedvezmény feltételeit, a kapcsolódó szolgáltatások költségeit, a THM-et, a havi törlesztőrészletet és a teljes visszafizetendő összeget együtt érdemes vizsgálni. A mostani piacon különösen fontos lehet az egyedi ajánlatok összehasonlítása, mert jelentős különbség lehet aközött, amit egy bank alapból kínál, és amit egy megfelelő paraméterekkel rendelkező ügyfél egyedi árazással elérhet”
– hangsúlyozta Garam Dániel.