Ismerős? A számlavezető bankod időről időre személyre szabott, extrán kedvező, csak neked szóló személyikölcsön-ajánlatokkal keres meg. Ha épp nincs szükség a pénzre, legtöbbször figyelmen kívül hagyod ezeket az üzeneteket, e-maileket. De mit teszel, ha pont jól jönne a kölcsön? Elfogadod a bankod ajánlatát mérlegelés nélkül? Ne tedd! Kis körültekintéssel megnézheted, mennyire kedvező az ajánlat a jelenlegi személyikölcsön-piacon. Mutatjuk, hogyan, és felhívjuk a figyelmed még egy fontos dologra a bankodtól kapott kölcsönajánlattal kapcsolatban.
Miért kapok a bankomtól kölcsönajánlatot, pedig nem is kértem?
A bank ügyfeleként céloznak meg egy-egy ilyen ajánlattal, ez az értékesítési stratégiájuk része. Nagyrészt illeszkedik a bank által vezetett számládon történő számlamozgásokhoz, jóváírásokhoz, költésekhez. Általában nem várja meg a bank, míg ténylegesen pénzre lesz szükséged. A személyre szabott ajánlatokkal arra ösztönöznek, hogy olyan kiadásokon is elgondolkodhass (pl. autócsere, lakásfelújítás), amelyeket egyébként halogatnál.
Ráadásul a kölcsönajánlatok - ha nem is túl gyakran - de időről időre megjelennek, így ha egyszer hirtelen kölcsönre lesz szükséged, nagy eséllyel ott fogod felvenni, ahonnan a leggyorsabb és legegyszerűbb ajánlatot kapod.
Fontos tudni! A bank által küldött kölcsönajánlat téged semmire sem kötelez. Ez csupán egy lehetőség. Amíg nem indítod el a folyamatot, nem írsz alá semmit, és nem fogadod el az ajánlatot, addig semmilyen kötelezettséged vagy költséged nem származik ebből.
Ha egyébként pedig zavaróak számodra a személyi kölcsönökről szóló értesítések, akkor visszavonhatod a banknál a marketingcélú hozzájárulásokat, illetve jelezheted a bankod felé, hogy nem szeretnél több ilyen jellegű megkeresést.
Jól járok, ha elfogadom a bankomtól kapott kölcsönajánlatot?
A számlavezető bankodtól kapott személyre szabott kölcsönajánlat ugyanakkor nem egy egyszerű reklámlevél. A bank a jövedelmed, költési szokásaid, számlamúltad, ügyfélminősítésed alapján olyan ajánlatod állít össze neked, amire jó eséllyel egy tényleges hitelbírálat során is jogosult lennél. A kamat is lényegesen kedvezőbb lehet az adott pénzintézet személyi kölcsönének standard kamatánál, így “jutalmazzák” a hűségedet.
Azonban ez nem jelenti azt, hogy a piac számodra elérhető lehető legjobb kamatával veheted fel a kölcsönt.
Érdemes körülnézni más bankok személyi kölcsönei között is. Különösen azért, mivel ma már egy személyi kölcsön felvétele ultragyors folyamat, akár pár óra, de maximum pár nap alatt elbírálható és folyósítható, függetlenül attól, hogy az adott bank ügyfele vagy-e vagy nem. Vannak pénzintézetek, amelyek nem kérik, hogy bankszámlával rendelkezz náluk, meglévő bankszámládról vagy automatikusan megnyíló, ingyenes törlesztési számláról is fizetheted a havi törlesztőrészleteket.
A bankok ajánlatait pedig pár kattintással összehasonlíthatod online, nem kell hozzá több különböző bankfiókot felkeresned vagy banki weboldalakon böngészgetned. Az online hitelkalkulátorok segítségével percek alatt megtudhatod, melyek most a legkedvezőbb személyi kölcsönök a piacon.
Miért mulasztanál el egy ilyen gyors, egyszerű ellenőrzést, és ugranál bele körültekintés nélkül a bankodtól kapott ajánlatba?
Mire kell figyelnem a kölcsönök összehasonlításakor?
Személyikölcsön-kalkulátorunk - ahogy a legtöbb online hitelkalkulátor - úgy működik, hogy a felvenni kívánt összeg és a futamidő mellett meg kell adnod a havi jövedelmedet is, mert a banki ajánlatok függnek a jövedelem nagyságától is. A megjelenő találatokat többféle szempont szerint rendezheted. A kamat, THM és a havi törlesztőrészlet mellett figyeld meg azt is, hogy mennyit kell összesen visszafizetni. Ne felejtsd el megnézni a “Rövid leírás”-t sem, ott találod a kölcsön igénylési és egyéb feltételeit.
Az így kiválasztott legkedvezőbb ajánlatok jellemzőit hasonlítsd össze a bankod neked szóló ajánlatának paramétereivel. Ha úgy látod, hogy más bankok ajánlatai kedvezőbbek, érdemesebb lehet azok közül választanod, amennyiben az igénylési feltételeknek is megfelelsz. Ha a feltételek átnézéséhez és a kölcsönök összehasonlításához ingyenes szakértői segítséget szeretnél, keresd hitelszakértő munkatársainkat bizalommal!
Ha viszont a számlavezető bankod ajánlata magasan a legkedvezőbb a mostani személyikölcsön-mezőnyben, elfogadhatod bátran. Természetesen ha érzel bármi bizonytalanságot vagy vannak kérdéseid, keresheted a bankodat az ismert kapcsolatfelvételi csatornákon (például appon vagy internetbankon, telebankon, e-mailben vagy bankfiókban is). A feltételeket is érdemes többször átnézned, előfordulhat például, hogy
- az ajánlat csak online vagy csak bankfióki igénylés esetén érvényes,
- az ajánlat csak egy bizonyos határidőn belül érvényes,
- esetleg csak valamilyen más termék együttes igénybevétele esetén érvényes (pl biztosítás vagy hitelkártya).
Íme, egy egyszerű példa!
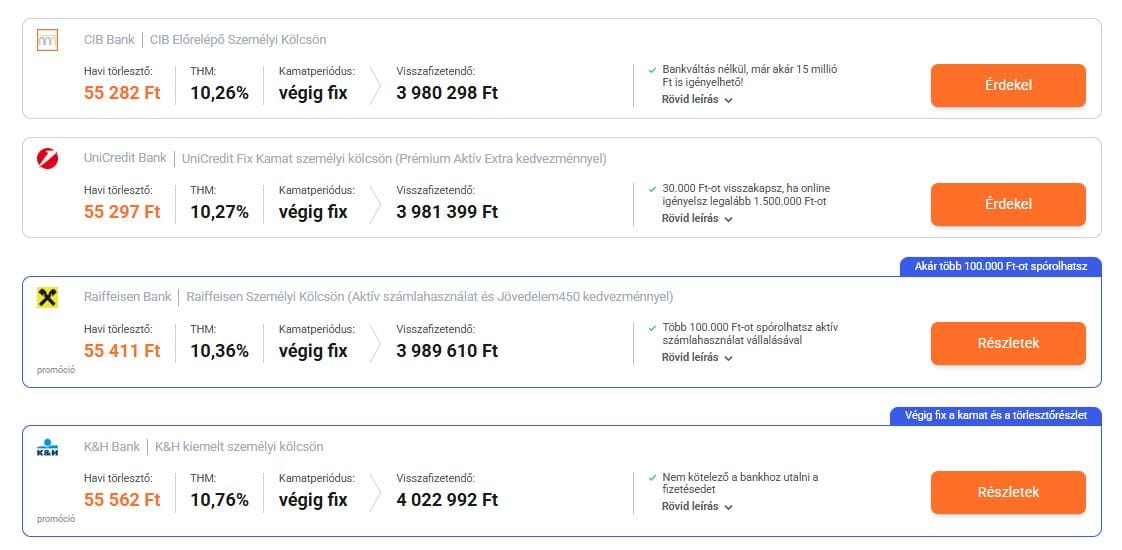
Kép: a money.hu személyikölcsön-kalkulátora 2026.10.05. (3 millió forint, 6 év futamidő, az első 4 találat a legalacsonyabb visszafizetendő szerint rendezve).
2026. október 5-én ezek voltak a legkedvezőbb személyikölcsön-ajánlatok 3 millió forintra, 6 év futamidővel. Ha ekkor a bankod által küldött ajánlat - ugyanekkora hitelösszegre és futamidőre kalkulált - THM-je 10% alatti, akkor a hitel költségei szerint az jobb a kalkulátorban szereplő top ajánlatoknál. Azt is érdemes megnézni, mekkora lesz a havi törlesztőrészlet, és mennyit kell összességében visszafizetned.
Amennyiben például a bankod által kínált kölcsönnél 4 millió forint felett van az összes visszafizetendő vagy 56 ezer forintnál magasabb a havi törlesztőrészlet, akkor jó eséllyel találsz más banknál jobb ajánlatot.
A saját bankom ajánlata legalább biztos - vagy mégsem?
Kétségtelen, hogy a bankod által felkínált kölcsön személyre szóló ügyfélminősítés alapján készül, figyelembe véve a rendszeres havi jövedelmedet és a számlahasználati szokásaidat. Sok esetben az “előbírált”, “jóváhagyott”, “azonnali” jelzőkkel jelenhet meg számodra a kölcsönajánlat. Az előbírálat valóban megtörténhet a bank által rendelkezésre álló adatok alapján. Ennek ismeretében tud a pénzintézet előzetesen hitelképesnek minősíteni téged, és kölcsönt ajánlani számodra.
Az “azonnal felvehető” jelző sem áll messze a valóságtól. Kétségkívül járhat előnnyel, hogy kvázi már elő van készítve számodra a kölcsön. Bankszámlakivonatra a legtöbb esetben saját banknál nincs is szükség, és a jövedelmed igazolása is egyszerűbb. Így az igénylés könnyebb, a kölcsönhöz jutás ideje pedig rövidebb lehet. Ha megigényled a hitelt, akkor már nagyon kevés választ el attól, hogy a számládon legyen. Azonban bármily rövid is az átfutási idő, azalatt le kell zajlania egy hitelbírálatnak.
Ugyanis egyik bank sem adhat úgy személyi kölcsönt, hogy a tényleges hiteligénylés UTÁN ne folytatna le hitelbírálatot az igénylővel szemben.
Míg az előbírált ajánlatot a bank kizárólag a saját belső adatbázisa alapján készíti el, a tényleges hiteligénylés benyújtása után a folyamat átvált a hivatalos hitelbírálatra. A kettő nem teljesen ugyanaz. Így amikor “jóváhagyott” kölcsönajánlattal keres meg a bank, akkor az úgy kell érteni, hogy a náluk nyilvántartott adataid és ügyfélparamétered alapján számukra nem lenne akadálya a kölcsön nyújtásának. Azonban ha szeretnéd a kölcsönt, akkor az igényed benyújtása után a banknak mindenképpen hitelbírálatot kell végeznie.
Ez nem csak formalitás. Leggyakrabban az alábbi kizáró okok vagy módosító tényezők merülhetnek fel:
- Negatív KHR lista: Ha másik banknál törlesztési elmaradásod van, az előbírált ajánlat azonnal érvényét veszti.
- Munkáltatói igazolás: Ha a bank bekéri a papírokat, amelyekből kiderül, hogy próbaidőn vagy felmondási idő alatt állsz, elutasítják a hitelt.
- Egyéb hitelek: Ha a közelmúltban másik pénzintézetnél vettél fel kölcsönt (pl. hitelkártya, áruhitel), az csökkenti a jövedelmed terhelhetőségét. Bővebben a JTM szabályozásról
Összegzés
Egy neked szóló, előbírált személyikölcsön-ajánlat zöld jelzést jelent a bank részéről, hogy érdemes elindítani az igénylést - ha úgy ítéled meg, hogy szükséged van rá -, de nem garantálja, hogy a pénzt pontosan az ajánlatban szereplő feltételekkel kaphatod meg vagy egyáltalán megkaphatod-e.
A bank a saját rendszereiben lévő adatok alapján készít neked, mint számlavezetett ügyfelének egy személyikölcsön-ajánlatot, amiből csak és kizárólag a tényleges hitelbírálat után lehet valódi hitelszerződés és kölcsönfolyósítás.
Ha épp személyi kölcsön felvételét tervezed, akkor egy ilyen ajánlat épp a legjobbkor érkezhet. Azonban tudatos hitelfelvevőként érdemes összehasonlítani a bankod ajánlatát a más pénzintézetek által kínált személyi kölcsönökkel, mert lehet, hogy találsz kedvezőbbet. A gyors összehasonlításhoz használj hitelkalkulátort!